冰火两重天 一季度光伏企业业绩分化,组件回暖与玻璃承压背后的产业变局
2024年一季度光伏行业业绩披露收官,产业链各环节冷暖不均的态势愈发清晰。一边是通威股份、隆基绿能、特变电工凭借多元业务布局稳居营收榜前三,另一边是光伏玻璃企业业绩大面积下滑,而组件企业则迎来盈利能力修复。伴随机电组件设备环节的国产替代加速,光伏产业的竞争逻辑正在从“规模扩张”转向“技术+成本+全球化”的多维博弈。
营收榜前三的防守与进攻
一季度,通威股份以约195亿元营收继续领跑,隆基绿能、特变电工紧随其后。尽管硅料价格较去年同期大幅回落,通威依靠硅料、电池片双轮驱动和灵活的产能调节能力,仍保持了较强的现金流优势。隆基绿能在硅片与组件端优化库存管理,HPBC和TOPCon产品出货占比提升,营收结构持续改善。特变电工则凭借输变电与新能源双主业,平滑了光伏制造环节的周期波动,海外订单增长为其贡献了额外弹性。
三家企业的共同特点是:不再单纯追求出货量最大化,而是强调盈亏平衡与市场份额的平衡。这也折射出光伏行业已从“拥硅为王”转向“以技术和全球化能力为王”。
组件企业盈利修复:价格企稳与成本下行共振
经历2023年惨烈的价格战后,2024年一季度组件企业盈利能力显著修复。晶科能源、天合光能、晶澳科技等头部企业净利润环比改善,部分企业实现扭亏。修复动力来自两方面:上游硅料、硅片价格企稳止跌,降低了组件环节的原料成本波动;组件价格在经历快速下行后,触及二三线企业现金成本线,供给端出现被动出清,头部企业议价能力回升。
组件企业的海外产能和渠道布局开始兑现溢价。针对美国、欧洲市场的本土化供应策略,一定程度上平抑了国内低价竞争的影响。TOPCon、HJT等高效产品的量产效率爬坡,也为组件端带来结构性溢价空间。
玻璃企业大面积下滑:产能过剩与库存压力
与组件环节的回暖形成强烈反差,光伏玻璃企业一季度业绩普遍下滑。福莱特、信义光能等龙头净利润同比降幅达到两至三成,部分二线企业出现亏损。核心原因在于:2023年下半年以来玻璃行业经历了一轮密集的产线点火,产能快速释放而下游组件排产增速放缓,供需失衡导致3.2mm和2.0mm镀膜玻璃价格持续下行。
纯碱、天然气等燃料成本维持高位,进一步压缩了玻璃企业的毛利率。库存天数上升也迫使企业降价去库,形成“增产不增收”的困局。尽管双玻组件渗透率提升带来长期需求增量,但短期产能出清尚需时间。
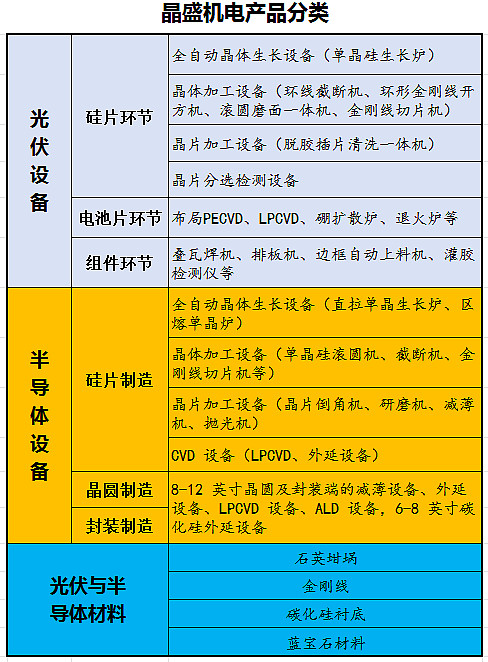
机电组件设备环节:国产化替代与迭代升级同步提速
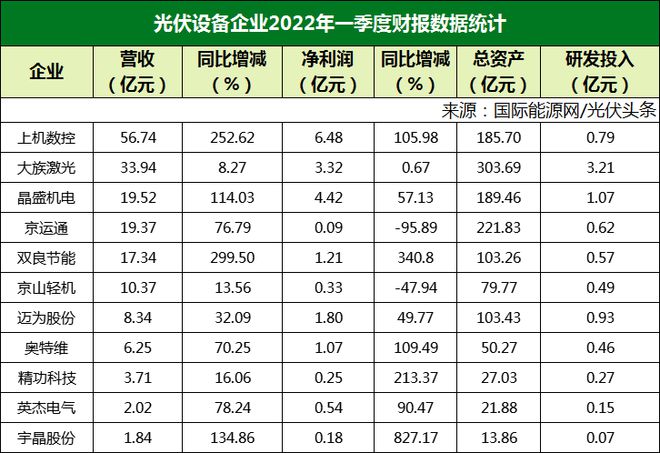
在产业链主环节激烈竞争的背景下,机电组件设备成为值得关注的“隐形赛道”。一方面,接线盒、连接器、边框、支架等机电组件受益于全球光伏装机量稳增,需求具备刚性;另一方面,设备环节的国产化率持续提升,尤其在智能接线盒、跟踪支架控制系统等高附加值领域,国内企业正逐步打破海外垄断。
一季度,部分组件设备企业订单饱满,盈利水平稳定。随着组件技术路线向N型转型,对配套机电组件的耐候性、导电效率和智能化提出了更高要求,头部设备企业通过工艺升级获得了新的增长空间。不过,该环节同样面临原材料价格波动和账期拉长的风险。
展望:结构性分化仍将延续
二季度,光伏产业链的价格博弈仍将继续。组件环节受益于需求旺季和库存去化,盈利有望进一步修复;硅料、硅片环节则取决于产能出清节奏;玻璃企业能否止跌回升,需观察冷修速度和组件排产恢复情况。机电组件设备环节则需抓住技术迭代窗口,从“配角”走向“关键部件”。
来看,一季度业绩大比拼揭示了一个趋势:光伏行业的利润正从上游资源环节向下游技术、品牌和全球化能力转移。只有持续优化产品结构、控制成本并深耕高价值市场的企业,才能穿越周期波动。
如若转载,请注明出处:http://www.nqlcxy.com/product/54.html
更新时间:2026-10-07 05:33:55